Hãy bắt đầu từ số kWh dự kiến bán được, giá dịch vụ thu từ khách, chi phí điện mua vào, các khoản vận hành và vốn ban đầu. Hòa vốn vận hành là lúc doanh thu đủ bù chi phí vận hành trong kỳ. Thu hồi vốn đầu tư là lúc dòng tiền lũy kế bù được khoản vốn đã bỏ ra. Tính hai chỉ tiêu riêng để biết trạm cần bán bao nhiêu điện mỗi tháng và khi nào có thể thu hồi vốn theo từng kịch bản.
1. Ước lượng sản lượng có thể bán
Tính kWh bán trong tháng = phiên thu tiền thành công mỗi ngày × kWh trung bình mỗi phiên × số ngày mở cửa. Với bãi có ngày thường và cuối tuần khác nhau, tính từng nhóm ngày rồi cộng. Nếu dùng sản lượng đã quan sát, ghi rõ thời gian quan sát và các phiên miễn phí, lỗi hoặc hoàn tiền được xử lý thế nào.
Kiểm giả định theo từng khung giờ. Một bãi có đủ cổng trên giấy vẫn có thể hụt phiên nếu nhiều xe đến cùng lúc, cổng ngừng hoạt động, thiếu chỗ chờ hoặc công suất phải chia cho nhiều xe. Với đội xe có lịch cố định, dùng giờ xe về và giờ xe phải rời bãi để kiểm số phiên thực sự phục vụ được.
2. Tách doanh thu khỏi chi phí điện đầu vào
| Dòng trong bảng tháng | Cách điền |
|---|---|
| kWh bán | Theo số phiên thu tiền thành công và kWh mỗi phiên |
| Doanh thu | Nếu thu theo kWh, lấy kWh bán nhân giá dịch vụ thực thu bình quân sau giảm giá. Nếu thu theo phiên hoặc thời gian, tính theo cơ chế thực tế và đối soát giao dịch |
| Điện mua vào | Ưu tiên số đo tại điểm mua điện. Khi dự toán, có thể lấy kWh bán chia cho hiệu suất từ điểm mua đến điểm tính tiền và cộng điện tự dùng đã tách riêng. Giữ cùng ranh giới để tránh đếm hai lần |
| Chi phí điện | Tính theo lượng mua trong từng khung giá nếu có, cộng các khoản theo hợp đồng. Xác minh mục đích sử dụng, công tơ, biểu áp dụng và kỳ tính với đơn vị bán điện |
| Chi biến đổi khác | Phí thanh toán, phí theo phiên hoặc phần chia doanh thu biến đổi theo lượng bán nếu có |
| Chi cố định | Thuê bãi, nhân sự, nền tảng hoặc bảo trì định kỳ theo thỏa thuận. Tách riêng phần biến đổi nếu hợp đồng tính hỗn hợp |
| Dòng tiền vận hành giản lược | Doanh thu trừ chi biến đổi và chi cố định trong kỳ theo giả định thu, chi cùng kỳ |
| Dòng tiền đầu tư và các khoản khác | Vốn ban đầu, chi bổ sung, thay thế, thuế và tài trợ theo phạm vi mô hình. Ghi mốc tiền thực thu, thực chi nếu lệch kỳ |
Giá dịch vụ là khoản thu từ khách, còn giá điện mua vào lấy theo điều kiện cấp điện thực tế. Nếu dùng số liệu bao gồm VAT, xử lý nhất quán giữa doanh thu và chi phí theo cách kế toán của dự án. Nếu muốn tính thu hồi vốn của chủ sở hữu sau vay, bổ sung khoản giải ngân, trả gốc, lãi và phí theo đúng kỳ. Giữ mô hình này riêng với dòng tiền dự án trước tài trợ.
3. Chạy ba kịch bản và tính ngưỡng hòa vốn
Ví dụ minh họa. Dùng 30 ngày mở cửa mỗi tháng, 20 kWh cho mỗi phiên thành công, biên đóng góp giả định 1.500 đồng/kWh sau toàn bộ chi phí biến đổi, chi cố định 9 triệu đồng/tháng và vốn ban đầu 300 triệu đồng. Biên đóng góp là một giả định gộp để minh họa phép tính. Các số liệu đều giả lập, không đại diện giá điện, giá thiết bị hay kết quả kinh doanh của HHB. Giả định sản lượng và chi phí ổn định, thu và chi trong cùng kỳ, bỏ qua thuế, vốn vay, mùa vụ, chi thay thế và chiết khấu.
Khi biên đóng góp mỗi kWh dương và giữ ổn định, sản lượng hòa vốn vận hành = chi cố định ÷ biên đóng góp. Ví dụ này cần 9.000.000 ÷ 1.500 = 6.000 kWh/tháng, tương đương 300 phiên/tháng ở mức 20 kWh/phiên. Nếu biên bằng hoặc thấp hơn 0 và trạm có chi cố định, tăng sản lượng theo cùng giả định sẽ không tạo hòa vốn.
| Chỉ tiêu | Thận trọng | Cơ sở | Thuận lợi |
|---|---|---|---|
| Phiên thành công/tháng | 200 | 400 | 600 |
| kWh bán/tháng | 4.000 | 8.000 | 12.000 |
| Đóng góp sau chi biến đổi/tháng | 6 triệu đồng | 12 triệu đồng | 18 triệu đồng |
| Chi cố định/tháng | 9 triệu đồng | 9 triệu đồng | 9 triệu đồng |
| Dòng tiền vận hành giản lược/tháng | −3 triệu đồng | +3 triệu đồng | +9 triệu đồng |
| Thu hồi vốn theo giả định ổn định | Chưa thu hồi | 100 tháng | Khoảng 33,3 tháng, lũy kế cuối tháng dương ở tháng 34 |
Bảng minh họa dùng biên đóng góp gộp, vì vậy doanh thu tuyệt đối cần thêm giá dịch vụ thực thu. Khi tính dự án của bạn, nhập giá dịch vụ và chi phí biến đổi thành các dòng riêng, rồi thử thay đổi số phiên, kWh mỗi phiên, tiền thuê và chi phí mua điện. Kiểm từng kịch bản bằng giới hạn cổng, tải và giờ phục vụ trước khi đưa vào quyết định đầu tư.
4. Theo dõi dòng tiền lũy kế khi các tháng khác nhau
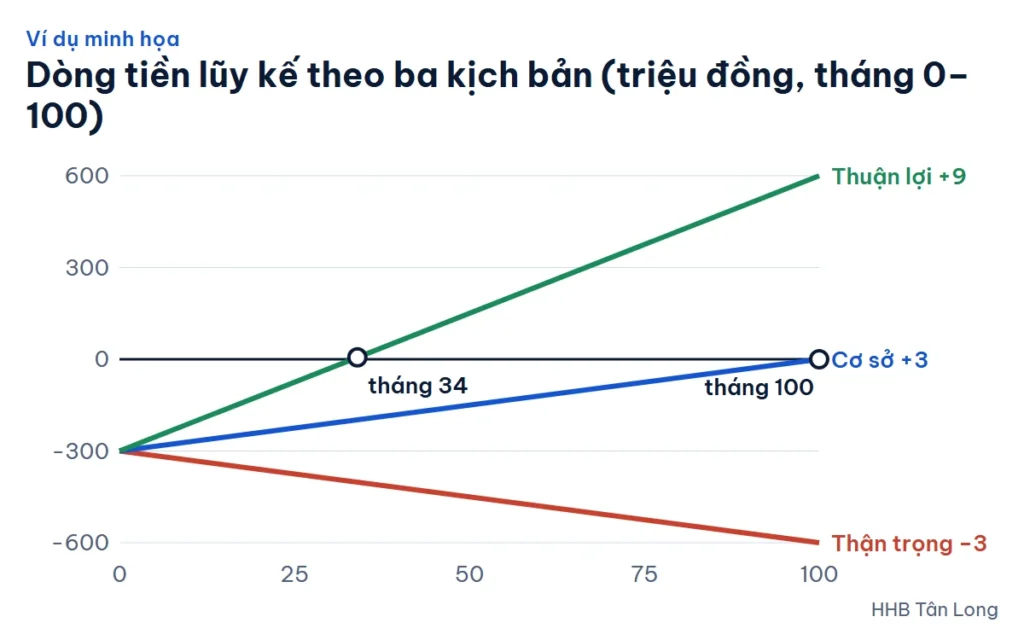
Lập mỗi tháng một dòng và bắt đầu tháng 0 bằng vốn ban đầu thực chi. Mỗi tháng, cộng dòng tiền thuần vào số lũy kế trước đó. Tháng đầu tiên số lũy kế đạt hoặc vượt 0 là mốc thu hồi vốn đơn giản trong mô hình. Nếu có chi bổ sung lớn về sau, xem cả đoạn dòng tiền sau mốc này. Cách theo dõi theo tháng hữu ích khi lượng khách tăng dần, có mùa thấp điểm hoặc phát sinh chi thay thiết bị.
Khi trao đổi với HHB, chuẩn bị địa điểm, giờ mở, nhóm xe, số cổng dự kiến và mô hình tự đầu tư hay hợp tác. Nếu có số liệu quan sát hoặc báo giá, ghi kèm kỳ dữ liệu và phạm vi. Liên hệ và tư vấn HHB Tân Long
Nguồn tham khảo
- Kiểm ngày 06/11/2026. Hướng dẫn Bộ Năng lượng Hoa Kỳ về nhóm chi phí vận hành, phương thức thu phí và dữ liệu sử dụng. Dùng cấu trúc phân tích, còn bảng trên là phép tính minh họa. AFDC
- Kiểm ngày 06/11/2026. Nguồn Việt Nam về khung thực hiện giá bán điện và biểu giá công bố. Mức dự toán phải được xác nhận theo hợp đồng, công tơ, kỳ áp dụng và công trình. Hướng dẫn trên Báo Điện tử Chính phủ · EVNSPC